
lớp đào tạo kế toán ở thanh hóa
Phương pháp tính giá thành theo phương pháp loại trừ giá trị sản phẩm phụ sẽ áp dụng trong trường hợp nào, cách tính như thế nào? Chúng ta cùng theo dõi bài viết sau đây nhé!
-
Điều kiện áp dụng cách tính giá thành theo phương pháp loại trừ giá trị sản phẩm phụ:
Tính giá thành sản phẩm theo phương pháp loại trừ giá trị sản phẩm phụ áp dụng thích hợp với những DN trong trường hợp cùng một quy trình công nghệ sản xuất đồng thời với việc sản xuất ra sản phẩm chính còn thu được sản phẩm phụ.
Sản phẩm được coi là sản phẩm phụ khi đủ các điều kiện sau:
+ Khi nó không phải là mục đích chính của sản xuất.
+ Phải có giá trị sử dụng.
+ Chiếm tỷ trọng nhỏ so với sản phẩm chính (thường <10% so với sản phẩm chính).
-
Đối tượng tập hợp chi phí và đối tượng tính giá thành theo phương pháp loại trừ giá trị sản phẩm phụ.
– Đối tượng tập hợp chi phí sản xuất: Là toàn bộ quy trình công nghệ
– Đối tượng tính giá thành: Là sản phẩm chính.
-
Trình tự tính giá thành của cách tính giá thành theo phương pháp loại trừ giá trị sản phẩm phụ:
Tập hợp tổng chi phí sản xuất thực tế phát sinh liên quan tới sản phẩm chính và phụ, theo công thức:
– Xác định tổng chi phí sản xuất của sản phẩm phụ: Được tính theo giá kế hoạch, giá tiêu thụ nội bộ hoặc giá ước tính,
– Tính tỷ trọng phân bổ của chi phí sản xuất sản phẩm phụ trong tổng chi phí sản xuất thực tế, sau đó tính chi phí sản xuất sản phẩm phụ theo từng khoản mục chi phí (nguyên vật liệu trực tiếp, nhân công trực tiếp và sản xuất chung):
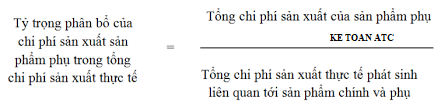
+ Tính tỷ trọng phân bổ của chi phí sản xuất sản phẩm phụ trong tổng chi phí sản xuất thực tế, theo công thức sau:
+ Tính chi phí sản xuất sản phẩm phụ theo từng khoản mục chi phí (nguyên vật liệu trực tiếp, nhân công trực tiếp và sản xuất chung), theo công thức sau:
– Tính giá thành sản phẩm chính hoàn thành trong kỳ, theo công thức sau:
– Lập bảng tính giá thành thành phẩm trong kỳ.
Trên đây là bài viết hướng dẫn cách tính giá thành theo phương pháp loại trừ sản phẩm phụ, chúc các bạn ứng dụng thành công!
Nếu bạn muốn học kế toán tổng hợp thuế,mời bạn đăng ký khóa học của chúng tôi tại:
TRUNG TÂM ĐÀO TẠO KẾ TOÁN THỰC TẾ – TIN HỌC VĂN PHÒNG ATC
DỊCH VỤ KẾ TOÁN THUẾ ATC – THÀNH LẬP DOANH NGHIỆP ATC
Địa chỉ:
Số 01A45 Đại lộ Lê Lợi – Đông Hương – TP Thanh Hóa
( Mặt đường Đại lộ Lê Lợi, cách bưu điện tỉnh 1km về hướng Đông, hướng đi Big C)
Tel: 0948 815 368 – 0961 815 368
Nơi dạy kế toán thực hành ở Thanh Hóa
Trung tam day ke toan thuc hanh chat luong tai Thanh Hoa
Địa chỉ kế toán thực hành tại Thanh Hóa
TRUNG TÂM ĐÀO TẠO KẾ TOÁN THỰC TẾ – TIN HỌC VĂN PHÒNG ATC
Đào tạo kế toán ,tin học văn phòng ở Thanh Hóa, Trung tâm dạy kế toán ở Thanh Hóa, Lớp dạy kế toán thực hành tại Thanh Hóa, Học kế toán thuế tại Thanh Hóa, Học kế toán thực hành tại Thanh Hóa, Học kế toán ở Thanh Hóa.
? Trung tâm kế toán thực tế – Tin học ATC
☎ Hotline: 0961.815.368 | 0948.815.368
? Địa chỉ: Số 01A45 Đại lộ Lê Lợi – P.Đông Hương – TP Thanh Hóa (Mặt đường đại lộ Lê Lợi, cách cầu Đông Hương 300m về hướng Đông).
Tin tức mới
Xóa file rác bằng phần mềm nhanh chóng, tiện lợi.
Trung tâm tin học ở thanh hóa Sau một thời gian sử dụng, máy tính
Cách khôi phục file đã xóa vĩnh viễn trong thùng rác đơn giản nhất
Hoc tin hoc cap toc o thanh hoa Cảm giác lỡ tay nhấn tổ hợp
Cách mở Calculator trên máy tính.
Hoc tin hoc o thanh hoa Máy tính bỏ túi (Calculator) là công cụ quen
Cách đưa Excel ra màn hình desktop Win 11 đơn giản
Trung tam tin hoc o thanh hoa Microsoft Excel là công cụ quen thuộc với
Hoc tin hoc thuc hanh o thanh hoa
Hoc tin hoc thuc hanh o thanh hoa Thất Bại Không Phải Đối Thủ Của
Học tin học ở thanh hóa
Học tin học ở thanh hóa Người Thành Công Và Kẻ Mơ Mộng: Khác Nhau
Cách mở Calculator trên máy tính.
Học tin học ở thanh hóa Máy tính bỏ túi (Calculator) là công cụ quen
Cách khắc phục lỗi không hiện phần trăm pin
Học tin học văn phòng tại Thanh Hóa Cảm giác sử dụng laptop hay điện